

Livraison 58 Wilayas
Ouvrage certifié original
Paiement à la livraison
Contrôle de gestion + CD
 Éditeur :BERTI ÉditionsFormat :Livre relié / broché
1 320 DATTC • Prix librairie garanti
Livraison 58 Wilayas (Domicile ou Point Relais)
Quantité :
1
نبذة عن العمل
Table des matières / Sommaire :
5 soMMAire س�الفهر La comptabilité Analytique 01 سبة تحليلية�المحا Liste des principales abréviations 03 سارات�سيةقائمة الاخت�الرئي présentation 07 س�عر introduction 09 مقدمة Méthodologie de calcul d’un coût complet en centre d’analyse 11 ساب التكلفة�منهجية ح ستخدام مراكز �الكلية با التحليل Les centres d’analyse (ou sections homogènes) 19 سة)مراكز التحليل�سام المتجان�(اأو الاأق La méthode de l’impu- tation rationnelle des charges fixes 33 طريقة التحميل العقلاني للاأعباء الثابتة La méthode Abc 43 طريقة Les coûts variables en avenir certain 55 ستقبل الاأكيدالتكلفة المتغيرة في�الم seuil de rentabilité en avenir aléatoire 65 سوائي عتبة المردودية في�ستقبل الع�الم Les coûts spécifiques : (direct costing évolué) 69 (التكلفة المتغيرة المتطورة)التكاليف المحددة Le prix psychologique 77 سيكولوجي�سعر الب�ال Le coût cible et l’analyse de la valeur 83 ستهدفة و�تحليل القيمةالتكلفة الم Les coûts cachés 93 التكاليف الخفية Le coût marginal 103 سية اأو الحدية�التكلفة الهام --- 1 NOMENCLATURE DES COMPTES Chapitre 1 Principes du plan de comptes Chaque entité établit au moins un plan de comptes adapté à sa structure, son activité, et ses besoins en information de gesti on. Le compte est la plus petite unité retenue pour le classement et l ’enre- gistrement des mouvements comptables. Les comptes sont regroupés en catégories homogènes appelées classes. Il existe deux catégories de classe de comptes : des classes de comptes de situation des classes de comptes de gestion Chaque classe est subdivisée en comptes identifiés par des numéros à deux chiffres ou plus, dans le cadre d’une codification décim ale. Le système comptable financier 2 Chapitre 2 Cadre comptable obligatoire Un résumé du plan comptable présentant pour chaque classe la liste des comptes à deux chiffres constitue le cadre comp- table dont l’application est obligatoire pour toutes les entités quelle que soit leur activité ou leur taille sauf dispositions spécifi ques les concernant. A l’intérieur de ce cadre, les entités ont la possibilité d’ouvrir toutes les subdivisions nécessaires pour répondre à leurs besoins. Une nomenclature de comptes à trois chiffres ou plus correspon - dant est également proposée. Les opérations relatives au bilan sont réparties en cinq classes de comptes appelées comptes de bilan. Le cadre comptable de ces comptes de bilan est le suivant: Classe 1 - Comptes de capitaux 10 Capital, réserves assimilées 11 Report à nouveau 12 Résultat de l’exercice 13 Produits et charges différés - hors cycle d’exploitation 14 Disponible 15 Provisions pour charges - passifs non courants 16 Emprunts et dettes assimilés 17 Dettes rattachées à des participations 18 Comptes de liaison des établissements et sociétés en participation 19 (disponible) --- III SOMMAIRE SOMMAIRE س�الفهر Titres Pages صفحةالعناوين INTRODUCTION المقدمة 1ère Partie : Les sociétés com- merciales I – Types de sociétés Les sociétés de personnes Les sociétés mixtes Les sociétés de capitaux II – Tableau récapitulatif des sociétés شركات التجارية� : ال1 الجزء شركات� انواع ال-1 شركات الاشخاص الشركات المختلطة شركات الاموال شركات�شى لل� جدول تلخي-2 2ème Partie : La constitution des sociétés I– Types d’apports Selon la nature Selon le mode de rémunération شركات�س ال �شي� : تا 2 الجزء شهمات� انواع الم-1 حسب الطبيعة حسب طريقة التسدىد II– Opérations relatives à la SARL Apports purs et simples Apports grevés d’un passif Frais de constitution ذاتشركات � العمتيات المتعلقة بال-2 شوؤلية المحدودة�الم مساهمات نقية و بسيطة مساهمات مقابل التزام مصاريف التاسيس III – Opérations relatives aux SPA Libération intégrale Apports en numéraire libérés par fraction Versements anticipés Actionnaires retardataires Actionnaires défaillants ذاتشركات � العمليات المتعلقة با ل-3 شهم�لاا التحرير الكامل لراس الما ل الاجتماعي المساهمات النقدية المحررة جزايا الدفعات المسبقة المساهمين المتخلفين المساهمين المتعثرين 1 SOMMAIRE V – L’évaluation des titres 1) Actif net 2) Actif réel 3) Tableau récapitulatif des valeurs d’un titre 4) Evaluation en cas de participations réciproques تقييم الاوراق المالية-5 صافي الاصول الاصول الحقيقية جدول تلخيصي لقيم الاوراق المالية التقييم في حالة المسشاركات المتبادلة 4ème Partie : Les variations du capital dans les SPA I – Les augmentations du capital Augmentation par apport en numéraire Augmentation par apport en nature Augmentation par conversion de créances en actions Augmentation par incorporation des réserves Calcul des droits relatifs à une double augmentation 5ème Partie : Les réductions du capital Réduction par compensation des pertes Réduction par remboursement partielle des apports 6ème Partie : Les emprunts obligataires : Tableau d’amortissement Emission de l’emprunt obligataire Le service de l’emprunt Opérations de fin d’exercice س مال�الجزء الرابع : التغيرات في را شهم�لاشركات ا� س المال� الزيادات في را-1 الزيادات بالمساهمات النقدية الزيادات بالمساهمات العينية الزيادات بتحويل الديون الى اسهم الزيادات بدمج الاحتياطات حساب الحقوق المتعلقة بزيادة راس المال المزدوج س المال �شات را�س : تخفي�الجزء الخام تخفيض راس المال عن طريق تعويض الخسائر تخفيض راس المال عن طريق التعويض الجزئ للمساهمات شندية�س ال�س : القرو�شاد�الجزء ال جدول الاهتلاك اصدار القرض السندي خدمة القرض عمليات نهاية الدورة
Extrait et lecture des premières pages :
Cet ouvrage propose un aperçu gratuit de ses premières pages et de son plan détaillé :
- 📖 50 cas résolus en expertise comptable — Consulter les premières pages (16 pages PDF)
- 📖 Comptabilité Analytique Bilingue Fr Ar — Consulter les premières pages (18 pages PDF)
- 📖 SCF — Consulter les premières pages (14 pages PDF)
- 📖 Comptabilé des sociétés bilingue — Consulter les premières pages (20 pages PDF)
ChatBook IA
ناقش هذا الكتاب مع الذكاء الاصطناعي
اطرح أسئلتك على المساعد الذكي حول أفكار الكتاب، الشخصيات، الأسلوب الأدبي أو احصل على ملخص سريع دون حرق للأحداث.
Questions suggérées :

Maison d'Édition Partenaire
BERTI Éditions
Ouvrages officiels distribués avec certification d'origine
Présentation & Ligne Éditoriale
Éditeur académique et professionnel de haut niveau, Berti Éditions est incontournable pour les étudiants en médecine et en droit, ainsi que pour les praticiens (avocats, magistrats, experts-comptables).
Avis des Lecteurs
Notes et critiques vérifiées de la communauté littéraire Booxium
—
Soyez le premier lecteur à donner une note
Avis modérés et soumis à la charte d'intégrité littéraire
Aucun avis pour le moment
Avez-vous lu cet ouvrage ? Partagez vos impressions et aidez la communauté de lecteurs Booxium à faire leur choix.
Vous aimerez aussi
Sélection recommandée par le moteur littéraire Booxium


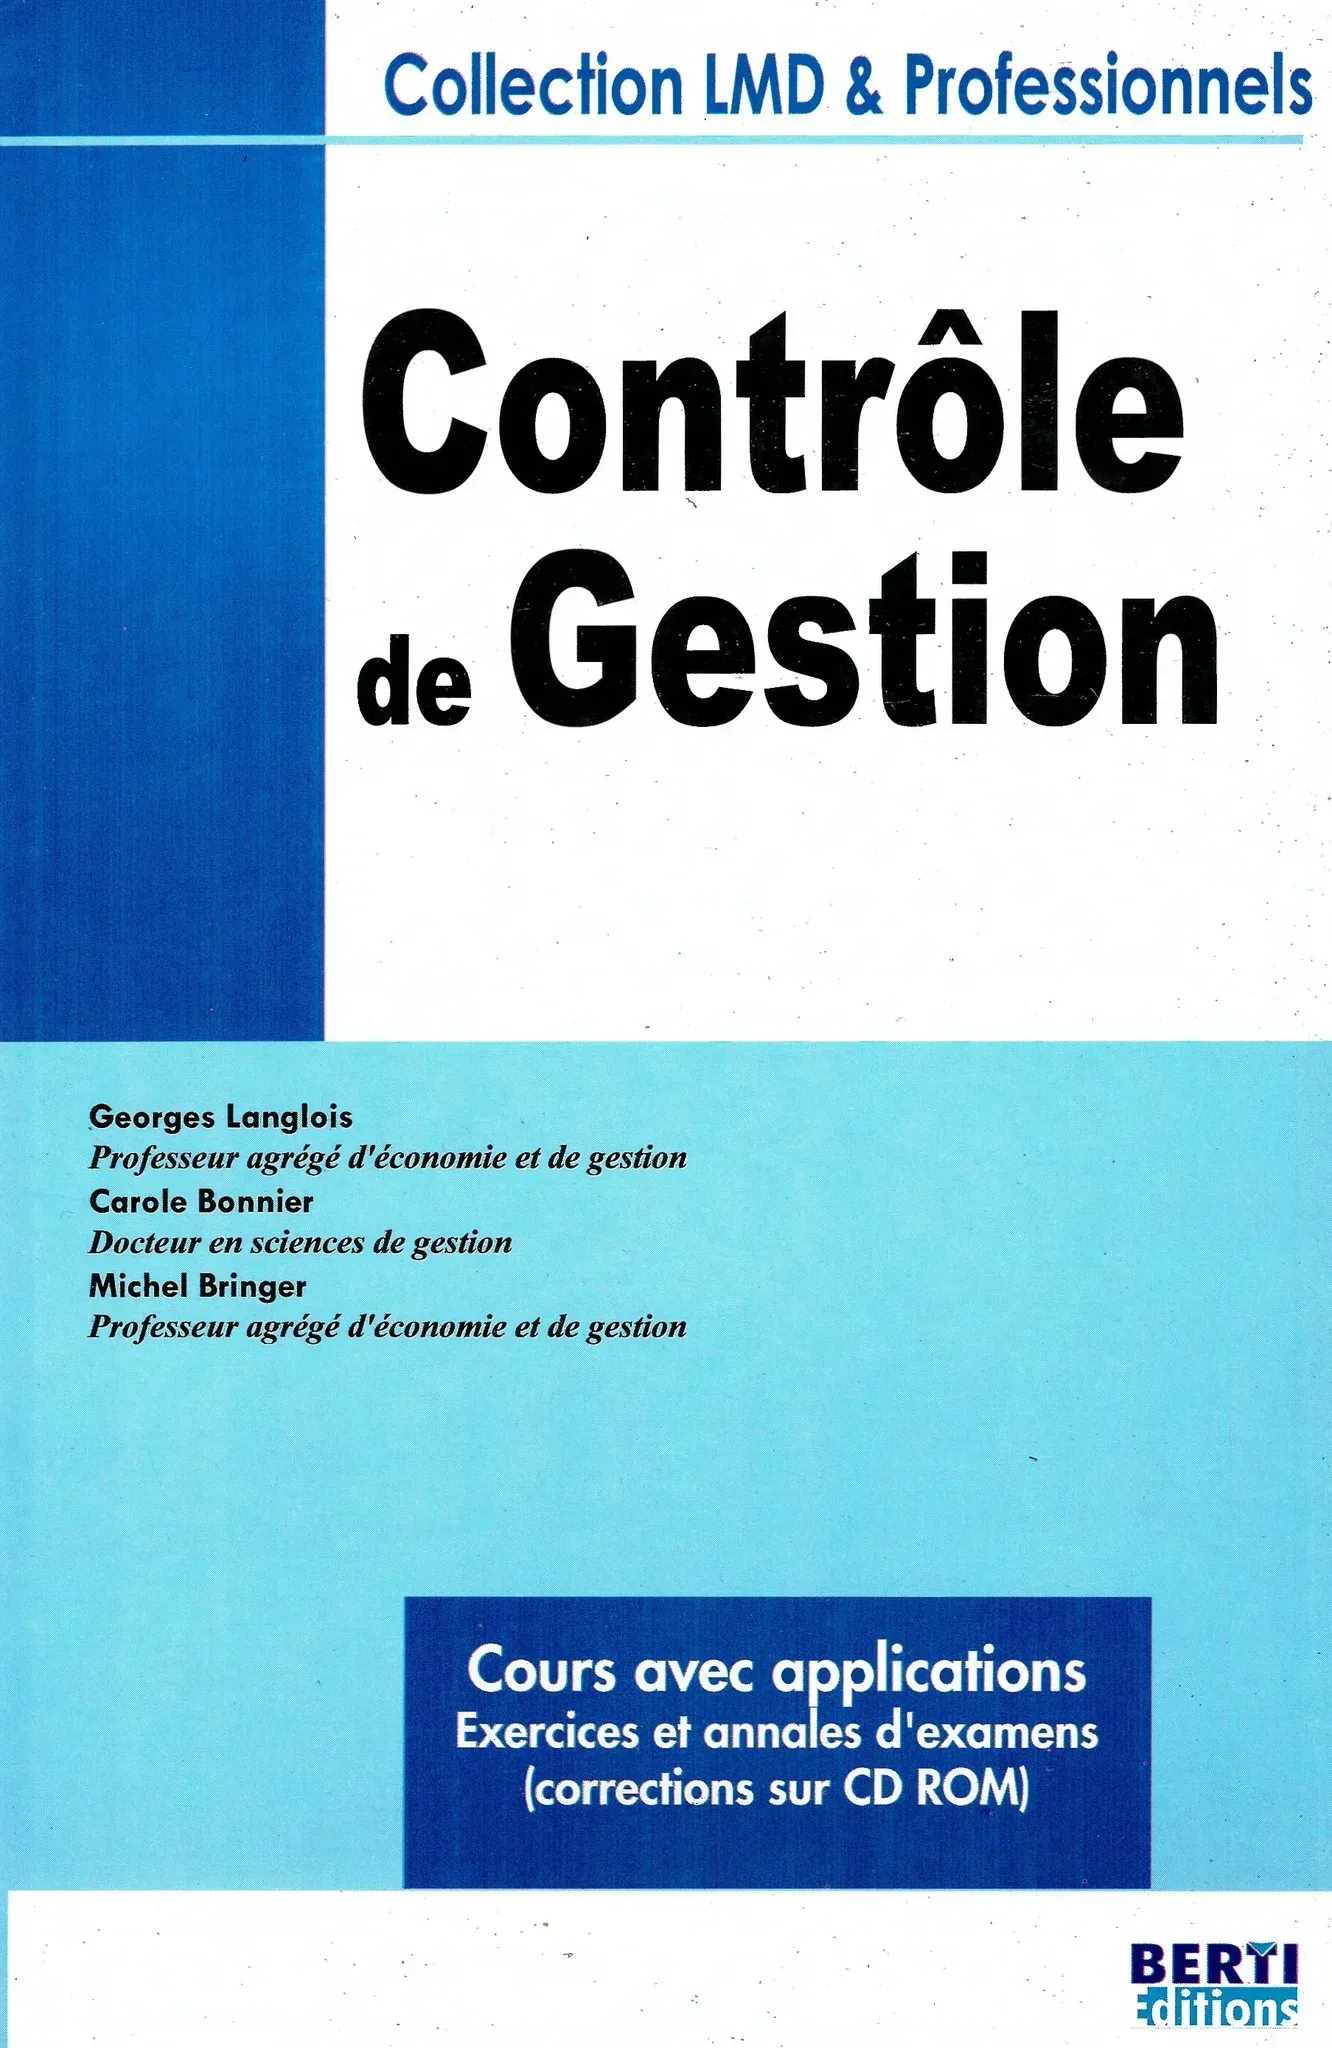
Contrôle de gestion + CD
1 320 DA